eTop-Up 與 SIM 開通
認識你的客戶(KYC):概觀
隨著主管機關收緊儲值卡、SIM 卡與匯款的身分識別規範,Ogloba 提供領先業界的 KYC 解決方案。
近年來,金融與電信業界要求收緊 KYC(認識你的客戶)規範的呼聲日益高漲,這不僅是因應歐洲的恐怖攻擊,也是為了打擊詐騙與洗錢。
參差不齊的法規樣貌
雖然多數中東國家已收緊其 KYC 規範,許多歐洲國家在推行變革上卻較為遲緩。在沙烏地阿拉伯,開立銀行帳戶須提供指紋,即使是預付或後付行動電話帳戶,也會即時比對全國資料庫 Al Elm。相較之下,法國的主管機關卻允許民眾在數千家便利商店僅以最低限度的身分查核即可購買儲值簽帳卡。匯款系統在落實 KYC 上普遍較佳,但仍有更多可改進之處。
儲值卡
儲值銀行卡同樣便於在 ATM 提領現金,是無需銀行帳戶的傳統支付卡替代品。印有標記、配有密碼的儲值 Visa 或 MasterCard,可像傳統銀行卡一樣在門市或線上消費——但與後者不同的是,它們不會以正式方式立即登記在特定個人名下,且可在必要時隨時加值。自 2014 年起,法國的儲值卡與銀行帳戶套組可在 25,000 家獨立菸品店或線上以約 20 歐元購得,身分查核極為簡略——因此要追查究竟是誰實際能動用其中的資金,並不可靠。
匿名性的限制與歐盟行動計畫
這些卡片也可用於匯款至國外。這對許多人或許有所助益,但也方便了涉及詐騙、洗錢與犯罪活動者。歐盟法律允許儲值卡持卡人在一年內最多加值 2,500 歐元而無需進行任何 KYC,單次使用卡更可匿名加值至 250 歐元。2016 年 2 月,歐洲執委會發布了一項強化打擊資恐的行動計畫——其核心主題正是如何更妥善地辨識儲值卡的持卡人。
SIM 卡
針對預付行動 SIM 卡也已導入相關規範。在德國、西班牙與義大利,購買預付 SIM 卡者已被要求須提供身分證件,比利時與盧森堡亦於 2016 年同意導入類似措施。儘管如此,仍有人擔憂即使在理應嚴格執行 KYC 之處,規範未必獲得確實落實,所蒐集的資料也未與執法機關共享——進而引發了收緊該領域規範的呼聲。
匯款
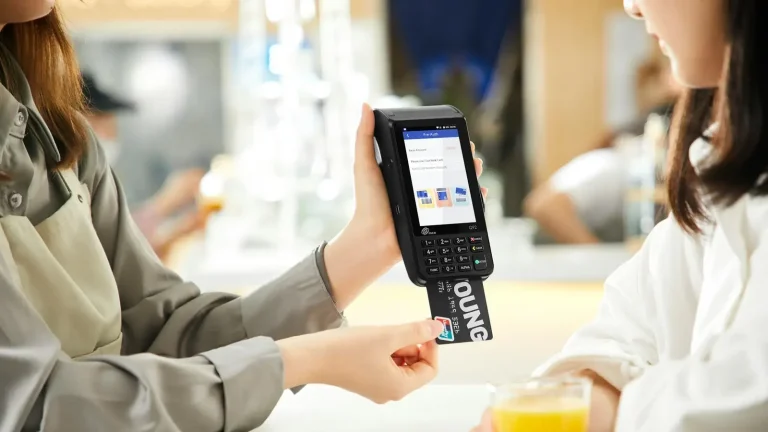
Ogloba 開發了一個平台,大幅便利已預先登記與未登記顧客的匯款交易。該軟體蒐集所需的身分資訊,並與 Western Union 及 MoneyGram 等最大型匯款公司所託管的中央應用程式溝通。以比利時為例,發給居民的晶片身分證只需插入 EFTPOS:即可讀取卡片資料、確認匯款人的身分——既快速便利,又使匿名或使用偽造身分證件匯款變得極為困難。
結論
落實新規範的成本,很可能由營運商而非經銷商與顧客承擔,因此他們將尋求兼具成本效益與安全、且對顧客仍維持便利的解決方案。Ogloba 已為 SIM 卡購買、儲值卡與匯款提供領先業界的 KYC 解決方案,並持續為合作夥伴與客戶開發創新的產品與服務。在這些建議不太可能被忽視之際,正是選擇一家值得信賴、經驗豐富且專精的 KYC 解決方案供應商的時候。
FAQ
為什麼 KYC 法規愈趨嚴格?
目的是打擊詐欺與洗錢,加上歐洲恐怖攻擊的影響——歐盟執委會於 2016 年 2 月發布行動計畫,核心主題就是更有效辨識預付卡持卡人身分。
預付卡為什麼是 KYC 的隱憂?
與傳統銀行卡不同,預付卡並未正式登記在特定個人名下:歐盟法律允許每年儲值最高 2,500 歐元而無須任何 KYC,單次使用卡更可匿名儲值最高 250 歐元,因此難以可靠追蹤實際動用資金的人。
Ogloba 平台如何處理匯款的 KYC?
平台會蒐集所需的身分資訊,並與 Western Union、MoneyGram 等最大型匯款公司的中央應用程式溝通——以比利時為例,晶片身分證插入 EFTPOS 即可確認匯款人身分。