eTop-Up 與 SIM 開通
向獨立店家收取現金
以 3C 手持應用程式進行電子現金收取——在現金交易為主的市場即時更新訂單、付款與商家餘額。
世界各地的零售文化各異,Ogloba 也據此設計彈性的解決方案。在沙烏地阿拉伯,儲值產品的配銷網路從總經銷到終端消費者皆完全以現金運作:商家與次經銷商在銷售產品前,必須以現金支付才能向營運商取得銷售額度。儘管 e-Voucher 已免除實體產品的配送,現金收取仍是一道實體流程。
為現金交易為主的市場打造
當初打造 Ingevoucher 解決方案的團隊,開發了一套專門用於信用管理、接單與現金收取的系統。沙烏地阿拉伯以現金為主的市場,需要動態信用額度配置、遠端現金收取能力與快速的產品補貨——這些皆是 Ogloba 電子現金收取系統的核心功能。
運作方式
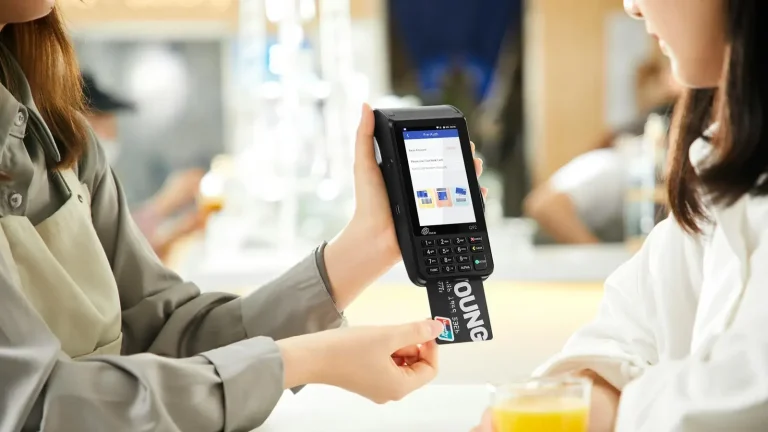
該系統搭載一款名為 3C 的應用程式,運行於外場業務人員所使用的手持式 POS 終端機上;這些業務人員代表營運商收取現金,同時維繫商家關係。每位業務人員攜帶一台手持裝置,在商家地點記錄訂單與付款,並連線至後台伺服器以記錄所有活動。當商家付款時,裝置會立即更新該商家的餘額;收取的現金接著須依業務人員所設定的額度,存入營運商的分行收銀台或銀行 ATM。
風險上限與即時監控
收款管理是商家網路成敗的關鍵因素。3C 系統讓營運商能設定風險上限,以控管業務人員在存入款項前可持有的現金額度,同時即時監控所有訂單。透過 GPRS 連線,POS 裝置與後台維持線上連線,記錄拜訪商家期間所接的每一筆訂單與所收取的每一筆款項。
FAQ
為什麼收取現金仍需要專門的系統?
在沙烏地阿拉伯這類市場,整個預付產品配銷網絡完全以現金運作——e-Voucher 雖已消除實體商品配送,現金收取仍是實體流程,需要動態信用配額、遠端收款與快速補貨。
3C 應用程式在外場做什麼?
3C 運行於手持式 POS 終端機,在商家地點記錄訂單與付款,商家付款時立即更新其餘額,並連線至後台伺服器記錄所有活動。
營運商如何控管收取的現金?
風險額度控制業務人員在存入營運商分行收銀台或銀行 ATM 前可持有的現金上限,同時透過裝置與後台的 GPRS 連線即時監控所有訂單。