eTop-Up & activation SIM
Know Your Customer (KYC) : vue d’ensemble
Alors que les régulateurs durcissent les règles d'identification pour cartes prépayées, cartes SIM et transfert d'argent, Ogloba propose des solutions KYC de référence.
Les appels à un durcissement des règles KYC (Know Your Customer) se sont multipliés ces dernières années dans les secteurs financier et des télécommunications, non seulement à la suite des attentats en Europe, mais aussi pour lutter contre la fraude et le blanchiment d'argent.
Un paysage réglementaire contrasté
Alors que la plupart des pays du Moyen-Orient ont durci leurs règles KYC, de nombreux pays européens tardent à évoluer. En Arabie saoudite, des empreintes digitales sont demandées pour ouvrir un compte bancaire, et même un compte mobile prépayé ou postpayé est vérifié en temps réel auprès d'Al Elm, une base de données nationale. Le régulateur français, lui, autorise l'achat de cartes de débit prépayées dans des milliers de commerces de proximité avec des contrôles d'identité minimes. Les systèmes de transfert d'argent appliquent globalement mieux le KYC, mais des progrès restent possibles.
Cartes prépayées
Les cartes bancaires prépayées, qui permettent aussi le retrait d'espèces aux distributeurs, sont une alternative aux cartes de paiement classiques, sans nécessiter de compte bancaire. Les cartes prépayées Visa ou MasterCard, dotées d'un code secret, permettent d'acheter en magasin ou en ligne comme une carte bancaire classique — mais contrairement à celle-ci, elles ne sont pas immédiatement enregistrées formellement au nom d'un individu, et du crédit peut y être rechargé à volonté. Depuis 2014, des packs carte prépayée + compte bancaire sont disponibles en France dans 25 000 bureaux de tabac indépendants, ou en ligne, pour environ 20 €, avec des contrôles d'identité minimes — il est donc difficile de savoir qui a réellement accès aux fonds.
Limites d'anonymat et plan d'action de l'UE
Ces cartes peuvent aussi servir à transférer de l'argent à l'étranger. Si cela rend service à beaucoup, c'est aussi commode pour la fraude, le blanchiment et les activités criminelles. Le droit de l'UE permet de recharger une carte prépayée jusqu'à 2 500 € par an sans aucun KYC, et les cartes à usage unique peuvent être chargées de 250 € au maximum de façon anonyme. En février 2016, la Commission européenne a publié un plan d'action pour renforcer la lutte contre le financement du terrorisme — son thème central : mieux identifier les détenteurs de cartes prépayées.
Cartes SIM
Des réglementations ont aussi été introduites pour les cartes SIM prépayées. En Allemagne, en Espagne et en Italie, la présentation d'une pièce d'identité est déjà obligatoire à l'achat, et la Belgique et le Luxembourg ont convenu de mesures similaires en 2016. Malgré cela, on s'inquiète que même là où le KYC est censé être strict, les règles ne soient pas toujours appliquées fermement et que les données collectées ne soient pas partagées avec les forces de l'ordre — d'où des appels à durcir la réglementation du secteur.
Transfert d'argent
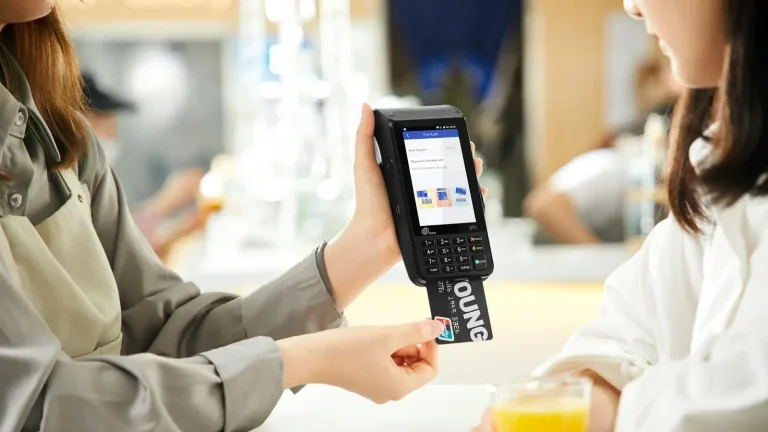
Ogloba a développé une plateforme qui facilite grandement les transactions de transfert d'argent pour les clients pré-enregistrés comme non enregistrés. Le logiciel collecte les informations d'identité requises et communique avec l'application centrale hébergée par les plus grandes sociétés de transfert d'argent, telles que Western Union et MoneyGram. En Belgique, par exemple, les cartes d'identité à puce délivrées aux résidents s'insèrent simplement dans l'EFTPOS : les données de la carte sont lues, confirmant l'identité de l'expéditeur — un transfert rapide et pratique, qui rend très difficile l'envoi anonyme ou avec de faux documents.
Conclusion
Le coût de mise en œuvre des nouvelles règles incombera vraisemblablement aux opérateurs plutôt qu'aux distributeurs et aux clients ; ils chercheront donc des solutions économiques, sûres et pratiques pour leurs clients. Ogloba propose déjà des solutions KYC de référence pour l'achat de cartes SIM, les cartes prépayées et le transfert d'argent, et continue de développer des produits et services innovants pour ses partenaires et clients. Les recommandations ayant peu de chances d'être ignorées, il est temps de choisir un fournisseur de solutions KYC fiable, expérimenté et expert.
FAQ
Pourquoi les réglementations KYC se durcissent-elles ?
Pour lutter contre la fraude et le blanchiment d'argent, et à la suite des attentats en Europe — en février 2016, la Commission européenne a publié un plan d'action dont le thème central est de mieux identifier les détenteurs de cartes prépayées.
Pourquoi les cartes prépayées posent-elles un problème de KYC ?
Contrairement aux cartes bancaires classiques, elles ne sont pas formellement enregistrées au nom d'un individu : le droit de l'UE permet de recharger jusqu'à 2 500 € par an sans aucun KYC et des cartes à usage unique anonymes jusqu'à 250 €, rendant peu fiable la traçabilité de qui a réellement accès aux fonds.
Comment la plateforme Ogloba gère-t-elle le KYC pour les transferts d'argent ?
Elle collecte les informations d'identité requises et communique avec les applications centrales des plus grandes sociétés de transfert d'argent comme Western Union et MoneyGram — en Belgique, la carte d'identité à puce insérée dans l'EFTPOS confirme l'identité de l'expéditeur.