Analyses sectorielles
Le transfert d’argent simplifié : une conformité sûre, sans friction
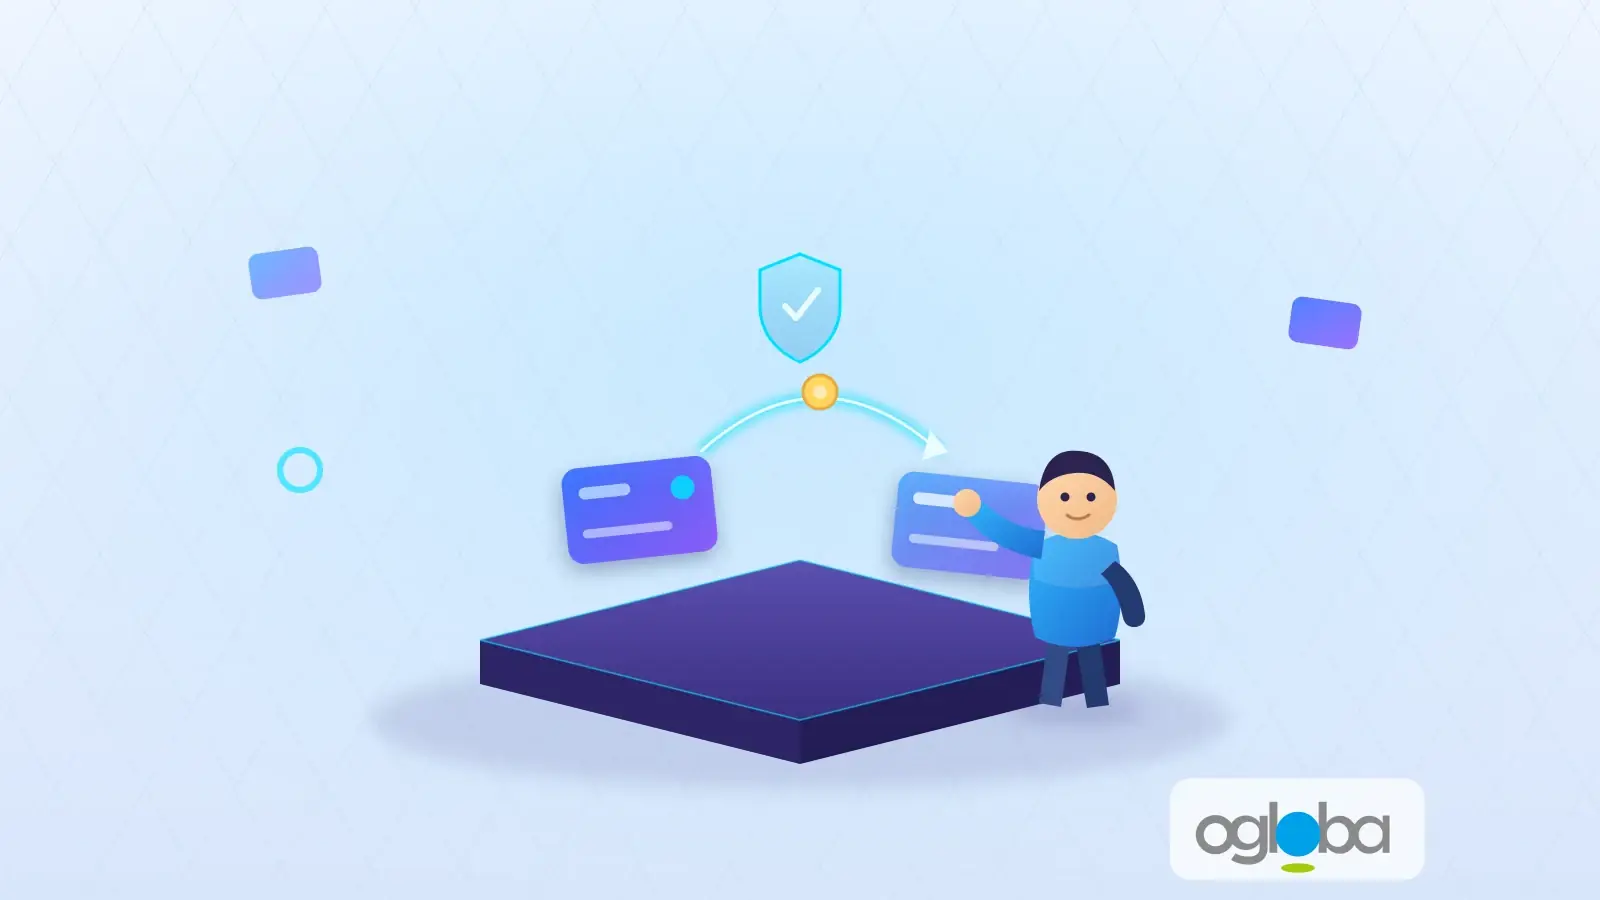
Les plateformes web s'intègrent une seule fois avec la société de transfert : collecte KYC, contrôles antifraude multicouches et reporting sont gérés de façon centralisée, et non en magasin.
Pourquoi les acteurs du transfert d'argent peinent-ils à être à la fois conformes et rapides ? Parce que la conformité est le plus souvent greffée au comptoir au lieu d'être intégrée à la plateforme.
La friction n'est pas au bon endroit
Les volumes de transfert électronique d'argent ne cessent de croître, et avec eux la charge liée à la conformité et à la fraude. Les clients admettent l'existence des contrôles antifraude ; ce qu'ils n'acceptent pas, c'est d'être retenus au point de vente par des procédures d'autorisation longues et compliquées. De leur côté, les commerçants ne peuvent pas absorber un projet informatique à chaque évolution réglementaire. La plupart des solutions imposent un arbitrage entre les deux.
La conformité comme infrastructure
Une plateforme web supprime cet arbitrage. L'intégration se fait une seule fois, avec la société de transfert d'argent — et non à chaque point de vente — de sorte qu'aucun développement n'est nécessaire en magasin et que le délai de mise en service reste court. Une protection antifraude multicouche opère en arrière-plan. L'interface front-end collecte et recoupe les données KYC en un seul parcours, tandis que le back office concentre les contrôles de conformité et antifraude et produit le reporting des transactions pour ceux qui doivent en répondre.
C'est l'architecture qu'Ogloba a développée en interne : des obligations traitées de manière centralisée, une expérience qui reste simple au comptoir. La conformité cesse d'être ce qui ralentit la transaction pour devenir la raison même pour laquelle on peut lui faire confiance, à pleine vitesse.
FAQ
Pourquoi une intégration unique avec la société de transfert change-t-elle la donne pour les commerçants ?
Parce que l'intégration est réalisée une seule fois, avec la société de transfert d'argent, et non à chaque point de vente. Aucun développement n'est donc requis en magasin, le délai de mise en service reste court, et le commerçant n'a pas à mener son propre projet informatique pour commencer à proposer le service.
Que gère le back office d'une plateforme de transfert d'argent en mode web ?
Le back office concentre les contrôles de conformité et antifraude et produit le reporting des transactions destiné à ceux qui doivent en répondre. Centraliser ces obligations, plutôt que de les placer au comptoir, permet de garder une expérience simple en magasin tout en exécutant l'intégralité des contrôles.
Les clients rejettent-ils les contrôles antifraude au comptoir ?
Les clients admettent l'existence des contrôles antifraude. Ce qu'ils refusent, c'est d'être retenus au point de vente par des procédures d'autorisation longues et compliquées. Le problème ne vient pas du contrôle lui-même mais de l'endroit où se situe la friction : elle doit être dans la plateforme, pas dans la file d'attente.
Que se passe-t-il chez le commerçant lorsque la réglementation du transfert d'argent évolue ?
Les commerçants ne peuvent pas absorber un projet informatique à chaque évolution réglementaire, et avec une plateforme web ils n'ont pas à le faire. Les obligations de conformité et de lutte contre la fraude sont traitées de manière centralisée : une évolution des règles est donc prise en charge une seule fois, au niveau de la plateforme, au lieu de devenir un nouveau chantier à chaque comptoir.